Blogg · 5 min lesing
Budsjettmal: slik setter du opp et månedsbudsjett
Slik setter du opp et månedsbudsjett som passer norsk hverdagsøkonomi, med faste og variable utgifter, buffer, sparemål og feriepenger, og hvordan du følger det i Google Sheets.
Publisert · SoftPlan Treasures
Et månedsbudsjett er ikke et regnestykke du gjør én gang. Det er en plan for hvor pengene skal gå, som du sammenligner med det som faktisk skjer. Den gode nyheten er at det ikke trenger å være komplisert. Med en god budsjettmal tar oppsettet en kveld, og den ukentlige oppfølgingen noen få minutter.
Her er en steg-for-steg-guide som passer norsk hverdagsøkonomi.
Steg 1: Finn ut hva som faktisk kommer inn
Start med inntektene etter skatt, altså det som faktisk lander på konto. Ta med alt som kommer jevnlig:
- lønn
- barnetrygd
- bostøtte, stipend eller lån fra Lånekassen
- faste overføringer eller annen inntekt
Husk de ujevne inntektene også. Feriepenger utbetales som regel i juni, og mange får halv skatt i desember. Det er lurt å planlegge disse pengene på forhånd, i stedet for å la dem forsvinne i hverdagen.
Steg 2: List opp de faste utgiftene
Faste utgifter er de som kommer hver måned, med omtrent samme beløp. Hent dem fra nettbanken:
- husleie eller boliglån
- felleskostnader og kommunale avgifter
- strøm og nettleie
- forsikringer
- barnehage og SFO
- studielån
- mobil, internett og strømmetjenester
- kollektivkort, billån eller bompenger
Skriv også opp hvordan hver regning betales: AvtaleGiro, eFaktura, kort eller Vipps. Da ser du raskt hva som går automatisk, og hva du må huske selv.
Steg 3: Anslå de variable utgiftene
Variable utgifter endrer seg fra måned til måned: mat og dagligvarer, klær, transport, fritid, gaver og å spise ute. Det letteste er å se på hva du faktisk har brukt de siste to-tre månedene i nettbanken og ta et gjennomsnitt.
Er du usikker på hva som er et rimelig nivå, kan SIFOs referansebudsjett være et nyttig sammenligningsgrunnlag. Det viser alminnelige forbruksutgifter for ulike typer husholdninger, og har en kalkulator der du kan legge inn din egen husstand (OsloMet: Referansebudsjettet – kalkulator). Merk at bolig og strøm ikke er med i referansebudsjettet, så de må du legge til selv (Store norske leksikon: referansebudsjettet). Referansebudsjettet er et utgangspunkt, ikke en fasit, og må tilpasses din situasjon.
Steg 4: Sett av til de store, sjeldne utgiftene
Mange budsjetter sprekker ikke i hverdagen, men på utgiftene som kommer én gang i året: bilforsikring, årsavgift, tannlege, ferie, jul og bursdager. Løsningen er å dele dem opp:
årlig utgift ÷ 12 = det du setter av hver måned
Sett beløpet over på en egen konto hver måned. Når regningen kommer, er pengene der allerede. Et julebudsjett er et typisk eksempel. Les mer i guiden vår om hvordan du lager et julebudsjett.
Steg 5: Bygg en buffer
En buffer er penger som står klare når noe uforutsett skjer: vaskemaskinen ryker, bilen må på verksted, eller inntekten blir lavere en periode. Hvor stor bufferen bør være, avhenger av situasjonen din. Mange tenker i form av noen måneders faste utgifter. Det viktigste er å starte, selv med et lite beløp hver måned.
Steg 6: Sett sparemål
Når bufferen er på plass, kan du sette konkrete sparemål: BSU, egenkapital, en reise, fond eller aksjesparekonto. Gi hvert mål et beløp og en dato. Da kan budsjettet regne ut hvor mye du må sette av hver måned for å nå målet i tide.
Steg 7: Har du gjeld? Lag en nedbetalingsplan
Kredittkort og forbrukslån med høy rente er ofte det som gir mest igjen å betale ned først. Det finnes to kjente metoder:
- Snøballmetoden: betal ned den minste gjelden først, for raske seire og motivasjon.
- Skredmetoden (avalanche): betal ned gjelden med høyest rente først, som gir lavest rentekostnad totalt.
Velg den du har størst sjanse til å holde fast ved.
Steg 8: Sjekk balansen med 50/30/20
En enkel måte å se om budsjettet er i balanse på, er 50/30/20-regelen: omtrent halvparten til nødvendige utgifter, 30 prosent til ting du vil ha, og 20 prosent til sparing og ekstra nedbetaling. Med norske bokostnader er det ikke alltid realistisk, men det er en nyttig sjekk. Vi har skrevet mer om 50/30/20 og nullbasert budsjett (på engelsk).
Steg 9: Følg opp, én gang i uka
Et budsjett lever bare hvis du ser på det. Sett av fem minutter i uka:
- Før inn det du har brukt, eller hent tallene fra nettbanken.
- Se på budsjett mot faktisk for hver kategori.
- Juster resten av måneden hvis noe har gått over.
Ved månedsslutt ser du på hele måneden og bruker det du lærte til å justere neste måneds budsjett.
Eksempel på kategorier i en norsk budsjettmal
| Inntekter | Faste utgifter | Variable utgifter | Sparing |
|---|---|---|---|
| Lønn | Husleie/boliglån | Mat og dagligvarer | Buffer |
| Barnetrygd | Felleskostnader | Klær | BSU |
| Feriepenger | Strøm og nettleie | Transport og bompenger | Fond/ASK |
| Annet | Forsikringer | Fritid | Ferie |
| Barnehage/SFO | Gaver | Jul | |
| Studielån | Spise ute | Sparemål |
En ferdig budsjettmal på norsk
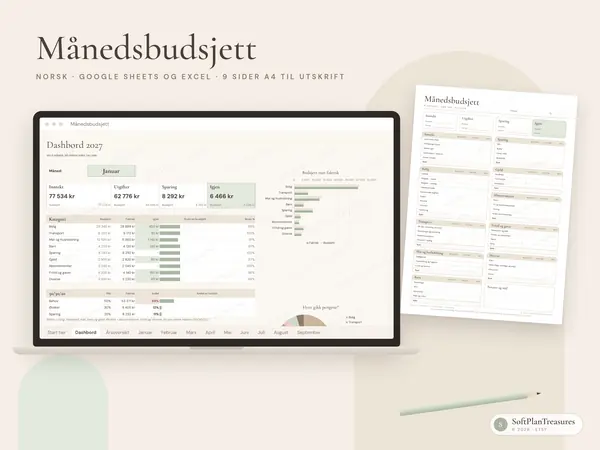
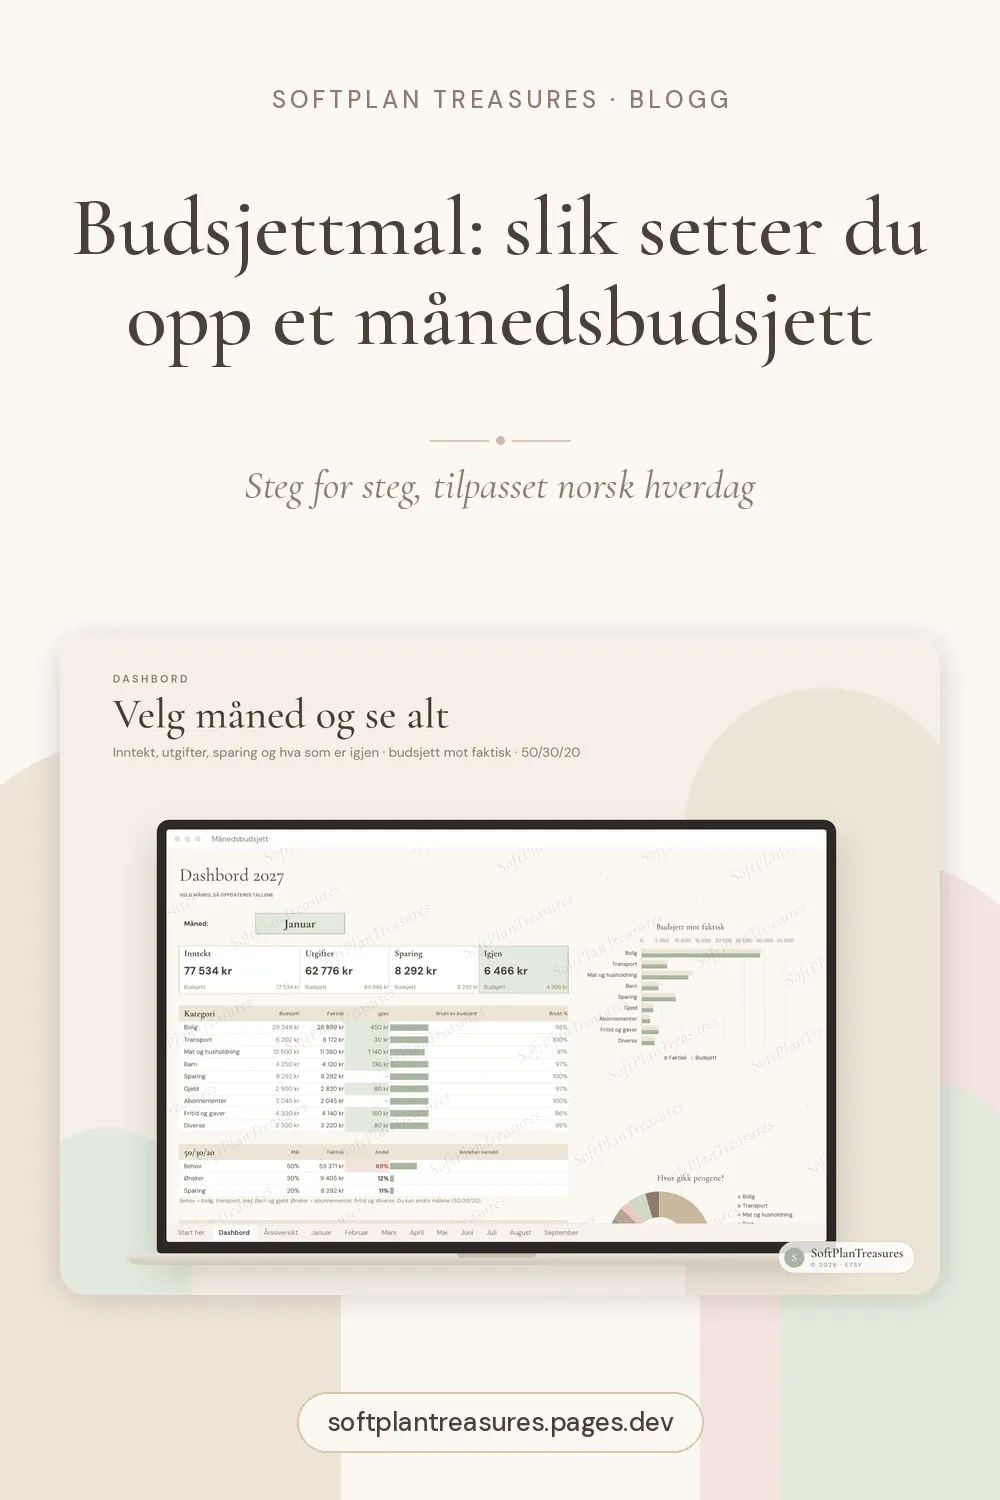
Vil du slippe å bygge alt selv? Budsjettmalen vår er laget for norsk hverdagsøkonomi, med poster for feriepenger, barnetrygd, Lånekassen, felleskostnader, strøm og nettleie, bompenger, barnehage og SFO, BSU og fond/ASK. Regninger kan merkes med AvtaleGiro, eFaktura, kort eller Vipps. Dashbordet viser budsjett mot faktisk per kategori med diagram og en 50/30/20-sjekk, og du får 12 månedsfaner, kjøpslogg, sparemål, buffer, gjeldsplan og utskriftssider. For Google Sheets og Excel.
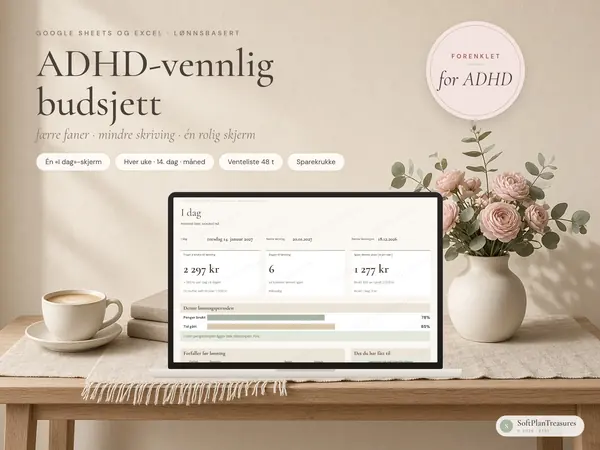
Synes du vanlige budsjetter blir for mye? Det forenklede ADHD-budsjettet viser bare ett tall: hva du trygt kan bruke fram til lønning.
Et budsjett er en plan, ikke en dom
Det perfekte budsjettet finnes ikke. Det som finnes, er et budsjett du faktisk åpner. Start enkelt, følg opp litt hver uke, og juster etter hvert som du lærer hvordan pengene dine faktisk beveger seg.